
Espagne : modèle 210 des non-résidents, nouvelles dates dès 2027
À partir du 1er janvier 2027, les propriétaires non résidents en Espagne devront utiliser un formulaire 210 modifié : une nouvelle annexe pour les charges déductibles d'un bien loué et des dates de dépôt décalées au printemps. Les taux de l'impôt, 19 % pour les résidents de l'Union européenne et 24 % pour les autres, ne bougent pas.
Le changement vient de l'ordre HAC/623/2026 du 12 juin 2026, publiée au Bulletin officiel de l'État le 23 juin et entrée en vigueur le lendemain. L'Agencia Tributaria, le fisc espagnol, l'a détaillée dans une note mise à jour le 2 juillet. Elle concerne les propriétaires qui déclarent un revenu imputé, c'est-à-dire un loyer fictif calculé sur la valeur cadastrale d'un logement qu'ils n'ont pas loué, ou des loyers réellement perçus. Beaucoup de Français et de Maghrébins qui possèdent un appartement sur la Costa Blanca, la Costa del Sol ou la Costa Brava sont dans l'un de ces deux cas.
Le texte précise que les modifications du formulaire s'appliquent aux déclarations déposées à partir du 1er janvier 2027, quelle que soit la date à laquelle le revenu a été perçu. Un loyer encaissé en 2026 mais déclaré en 2027 se déclare donc sur le nouveau modèle. Deux nouvelles cases, « nombre de jours » et « quote-part de propriété », indiquent combien de jours le logement était à la disposition du propriétaire ou loué, et la part détenue.
Une annexe pour détailler les charges, réservée en pratique à l'UE et à l'EEE
La nouveauté principale du formulaire est une annexe qui ventile les charges déductibles d'un logement loué ou sous-loué. Elle comporte dix-sept cases : intérêts d'emprunt, réparations, charges de copropriété, assurance, impôts locaux, amortissements. Un propriétaire qui déduit des frais devra les détailler poste par poste au lieu d'un total global.
Cette annexe ne concerne en pratique que les résidents de l'Union européenne et de l'Espace économique européen. Selon l'article 24.6 de la loi espagnole sur l'impôt des non-résidents, seuls eux peuvent déduire leurs frais, à condition que leur pays échange effectivement des informations fiscales avec l'Espagne. Les autres non-résidents, par exemple ceux qui vivent au Maroc, en Algérie, en Tunisie ou au Royaume-Uni, sont imposés à 24 % sur le loyer brut. Ils n'ont aucune charge à ventiler.
Nous avions déjà évoqué, fin décembre 2025, les évolutions de la fiscalité espagnole pour les Français installés. Rien dans l'ordre de juin ne modifie le calcul de l'impôt lui-même : il s'agit de la présentation de la déclaration et du calendrier.
Les nouvelles dates de dépôt, selon le type de revenu
Pour le revenu imputé d'un logement à usage propre, le dépôt se fait désormais du 1er avril au 31 décembre de l'année suivante. Le nouveau calendrier s'applique pour la première fois au revenu imputé de 2026, à déclarer à partir du 1er avril 2027. Celui de 2025 garde l'ancien délai, du 1er janvier au 31 décembre 2026. Le prélèvement bancaire est possible du 1er avril au 23 décembre.
Pour les loyers, le regroupement annuel existe déjà pour les revenus perçus depuis 2024 : ce n'est pas une nouveauté. Ce qui change, c'est la date. Un propriétaire qui regroupe tous ses loyers de 2026 dans une seule déclaration la dépose du 1er au 20 avril 2027, avec un prélèvement bancaire possible du 1er au 15 avril. L'Agencia Tributaria précise que ce délai vaut pour les déclarations qui donnent lieu à un paiement : une déclaration à zéro euro reste à déposer du 1er au 20 janvier, et une demande de remboursement à partir du 1er février.
Le cas des propriétaires qui déclarent leurs loyers séparément est plus délicat. Le nouveau délai ne s'applique qu'aux loyers courus au dernier trimestre 2026. Octobre, novembre et décembre 2026 se déclarent du 1er au 20 avril 2027, sur le nouveau formulaire et avec l'annexe des charges si des frais sont déduits. Les loyers de juillet à septembre 2026 se déclarent encore du 1er au 20 octobre 2026, sur l'ancien formulaire : ils ne sont pas touchés par la réforme.
Pour un propriétaire qui loue son bien depuis l'été 2026 et qui choisit les déclarations séparées, l'année 2026 se répartit donc en deux régimes : l'ancien formulaire pour le troisième trimestre, déjà échu depuis le 20 octobre, puis le nouveau pour le quatrième, en avril 2027. L'AEAT illustre ce cas avec un propriétaire norvégien qui loue une villa à Alicante depuis juillet 2026.
Chaque situation dépend de la résidence fiscale du propriétaire, du type de revenu et de la manière dont il déclare ; l'Agencia Tributaria publie le formulaire et ses notices sur sa sede électronique pour vérifier son cas. Ce texte n'est pas un conseil fiscal individuel : il rappelle seulement les échéances publiées.
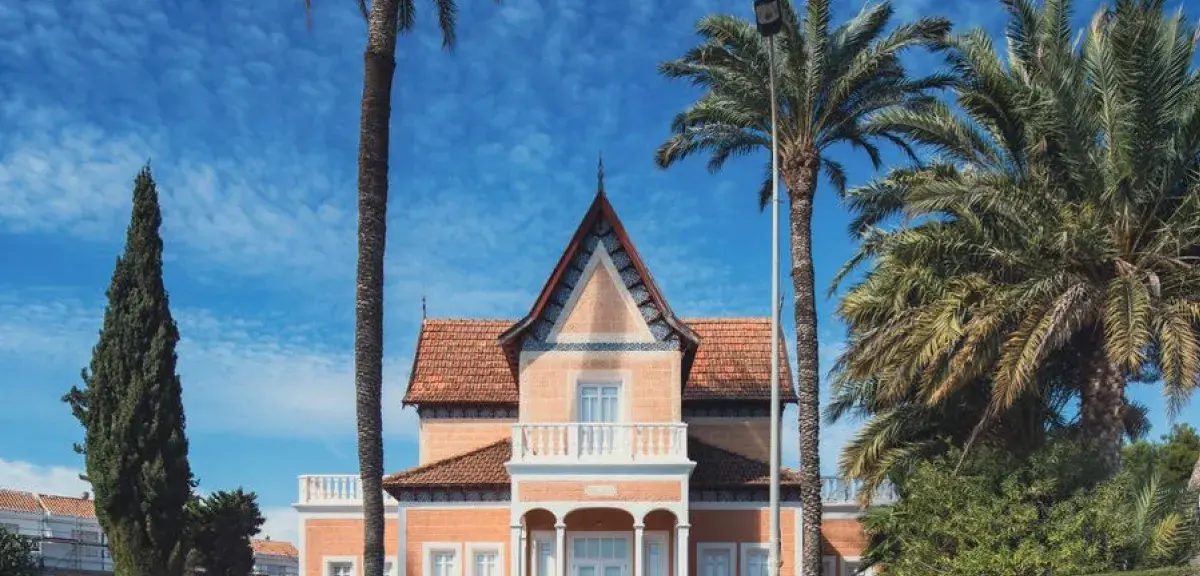
Photo : Jakub Pabis / Pexels (villa à San Javier, Espagne)
Notre dossier
- Photos immobilières retouchées par IA : comment les repérer ?
- Vendre un bien en France en vivant à l'étranger : plus-value et exonérations
- Acheter un logement en Algérie depuis la France : LPP, notaire, fonds et pièges
- Acheter un logement en Espagne depuis la France ou le Maghreb : NIE, notaire, impôts
- LMNP : les amortissements réintégrés dans la plus-value, qui est concerné
- Hériter d'une maison en Espagne ou en Italie : loi, certificat et impôts
Nos vidéos
-
 Durée 0:57
Recrutement : 1 CV sur 100 cache un texte invisible pour tromper l'IA
-
 Durée 0:53
Dinar : l'euro à 276 DA au marché parallèle, 152 DA au taux officiel
-
 Durée 0:57
Paiement en 3 fois : crédit dès le 20 novembre, petit découvert aussi
-
 Durée 0:56
Vortex polaire : pas de vague de froid en vue, selon Météo-France
-
 Durée 0:53
WhatsApp piraté : comment savoir, que faire et récupérer son compte
-
 Durée 0:54
TGV M : service régulier dès lundi 9 novembre sur Paris–Marseille
-
 Durée 0:57
Dépôt de garantie : délai de restitution, retenues et recours
-
 Durée 0:57
Lens-OM dimanche à 20 h 45 sur Ligue 1+ : Lens privé d'Ivanović