
Paiement en 3 fois : crédit dès le 20 novembre, petit découvert aussi
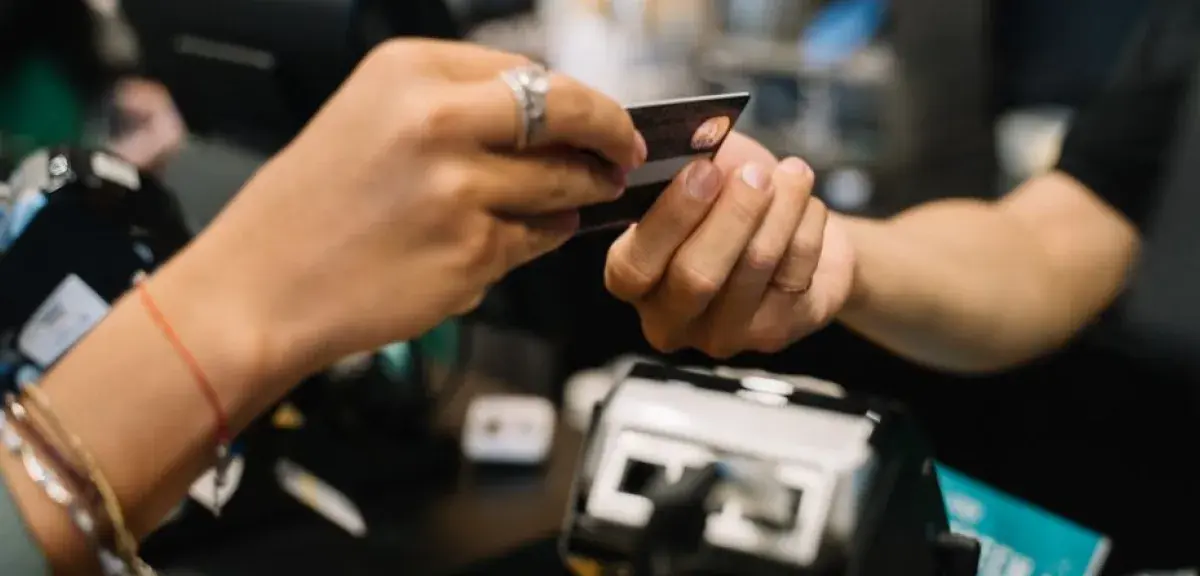
À partir du vendredi 20 novembre 2026, le paiement en 3 ou 4 fois, les mini-crédits de moins de 200 euros, les crédits de moins de 3 mois et les petits découverts entrent dans le régime du crédit à la consommation. Cette réforme transpose la directive européenne dite « CCD2 » pour mieux protéger les emprunteurs.
D'abord, ce qui ne change pas : le découvert n'est pas supprimé ni interdit, et les contrats en cours ne sont pas touchés. Selon la direction des affaires juridiques de Bercy, les nouvelles dispositions s'appliquent aux contrats dont les offres sont émises à compter du 20 novembre ; les offres antérieures sont assimilées à des contrats en cours. Les autorisations de découvert accordées avant cette date ne sont pas soumises à la nouvelle analyse de solvabilité, comme nous l'expliquions dans notre article sur les découverts bancaires. Seule exception, d'après la fiche pratique du ministère de l'Économie : pour les crédits à durée indéterminée, certaines règles nouvelles s'appliqueront automatiquement, en matière d'information, de gestion des découverts ou de sanctions.
Jusqu'ici, les facilités de paiement fractionné n'étaient pas considérées comme des crédits à la consommation. D'après La finance pour tous, elles sont souvent sans frais pour le client, le commerçant prenant le coût en charge, mais peuvent aussi être payantes. Leur coût est alors exprimé en pourcentage de l'achat, ce qui ne permet pas de le comparer au taux annuel effectif global (TAEG) d'un crédit. Le paiement fractionné, rappelle l'Institut national de la consommation, consiste en un premier paiement à l'achat puis un reste réparti en échéances sur 90 jours au plus, géré par un intermédiaire financier.
Le mini-crédit est une somme versée sur le compte bancaire et utilisable librement, en moyenne 400 euros d'après un rapport de l'Autorité de contrôle prudentiel et de résolution (ACPR) de juillet 2022 cité par l'Institut. Le plafond du crédit à la consommation passe par ailleurs de 75 000 à 100 000 euros, et les cartes à débit différé restent exemptées. Cette échéance figurait déjà dans notre récapitulatif des changements de novembre.
Petits découverts : une analyse de solvabilité désormais exigée
Aujourd'hui, la banque doit analyser la solvabilité de son client pour un découvert égal ou supérieur à 200 euros et/ou de plus d'un mois. Selon Service-Public, cette obligation s'étend à compter du 20 novembre 2026 aux découverts de moins de 200 euros et/ou de moins d'un mois. L'évaluation est proportionnée à la durée et au montant du découvert, et la consultation du fichier des incidents de remboursement (FICP) reste facultative pour ces petits montants. Il n'existe pas de droit au découvert : la banque n'est jamais obligée d'accepter.
Pour tous les crédits, selon la direction des affaires juridiques, l'évaluation doit reposer sur des informations pertinentes et exactes, notamment les revenus et les charges, et jamais exclusivement sur le FICP. Le crédit ne peut être accordé que si elle indique que l'emprunteur respectera vraisemblablement ses obligations. Côté publicité, toute annonce doit porter la mention « Attention ! Un crédit coûte de l'argent et doit être remboursé ». Le délai de rétractation reste de 14 jours calendaires. Jusqu'ici, les fonds ne pouvaient pas être versés dans les sept jours suivant l'acceptation ; ils pourront l'être immédiatement après la signature, sauf pour un regroupement de crédits, indique le ministère.
Pourquoi cette réforme, et quelles protections en cas de difficulté
Le rapport annuel de l'Observatoire de l'inclusion bancaire, publié en juin 2025 et cité par La finance pour tous, relève qu'en 2024, 17 % des dossiers de surendettement comportaient un paiement fractionné ou un mini-crédit, contre 7 % en 2023 et 1 % en 2022. L'Observatoire estimait que « La diffusion croissante de nouveaux produits, comme les minicrédits ou les paiements fractionnés, fait peser des risques accrus sur les publics fragiles. »
La réforme prévoit également un accompagnement des emprunteurs en difficulté. En cas d'incident de paiement caractérisé déclarable au FICP, le prêteur doit orienter l'emprunteur vers une structure de conseil aux personnes endettées, gratuite ou à coût limité. Il doit aussi respecter un délai raisonnable avant d'engager une procédure d'exécution, et la liste des mesures qu'il peut proposer est complétée, comme l'allongement de la durée ou la baisse des mensualités.
Photo d'illustration : paiement par carte bancaire à la caisse d'un commerce. Crédit : Anna Tarazevich / Pexels, utilisation autorisée par la licence Pexels.
Nos vidéos
-
 Durée 0:53
WhatsApp piraté : comment savoir, que faire et récupérer son compte
-
 Durée 0:54
TGV M : service régulier dès lundi 9 novembre sur Paris–Marseille
-
 Durée 0:57
Dépôt de garantie : délai de restitution, retenues et recours
-
 Durée 0:57
Lens-OM dimanche à 20 h 45 sur Ligue 1+ : Lens privé d'Ivanović
-
 Durée 0:51
Baisse du gazole : votre station doit afficher le rabais au litre
-
 Durée 0:56
Retraite internationale : Cristiano Ronaldo arrête à 41 ans, 146 buts
-
 Durée 0:50
Djanet, Tassili : Condé Nast Traveler vante le Sahara algérien
-
 Durée 0:54
Kit d'urgence 72 h : ce que recommandent la France, l'UE et 6 autres pays