
Espagne : la banque centrale écarte un plafond au crédit immobilier
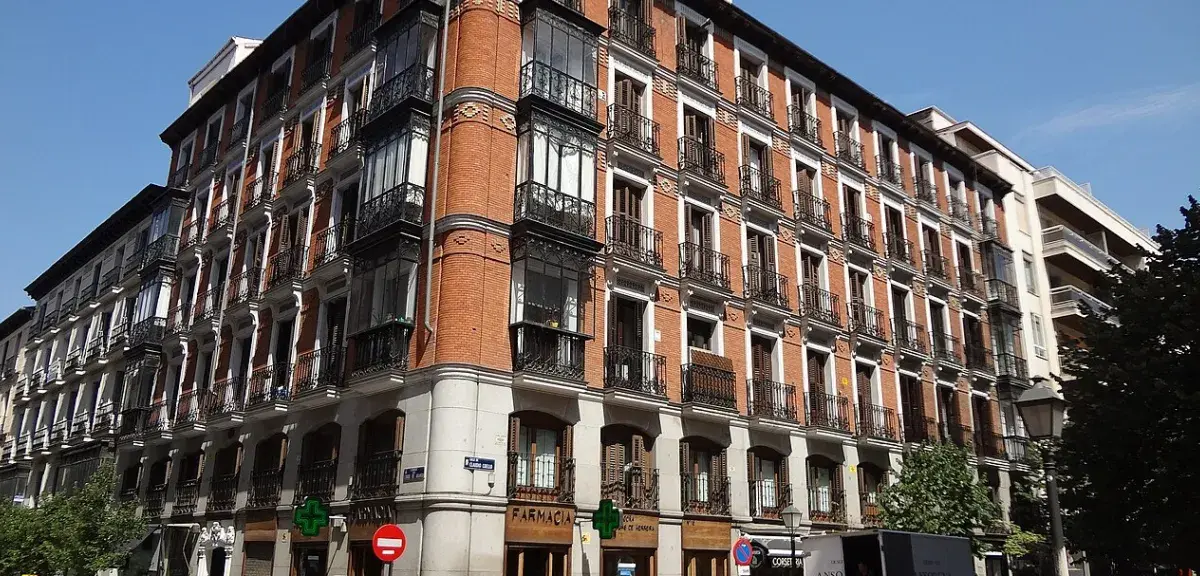
Le marché immobilier espagnol reste sous tension alors que le pays manque de plusieurs centaines de milliers de logements. Dans un point publié le 16 novembre 2026, la Direction générale du Trésor revient sur la position de la Banque d’Espagne : son gouverneur écartait fin septembre un plafonnement immédiat des prêts hypothécaires. Une prudence qui ne fait pas disparaître les difficultés des ménages face aux prix et au coût du crédit.
La Banque d’Espagne estime le déficit de logements entre 700 000 et 750 000 unités. Il pourrait atteindre un million en 2028 si le déséquilibre persiste, rapporte la Direction générale du Trésor, qui met cette estimation en regard d’une production annuelle d’environ 100 000 logements neufs. Ce déficit est une estimation, non un décompte de biens immédiatement disponibles à la vente. Il traduit un écart entre les besoins et l’offre qui ne se résorbe pas du jour au lendemain.
Dans ce contexte, le gouverneur José Luis Escrivá jugeait les banques suffisamment prudentes dans l’octroi des prêts pour ne pas leur imposer, dans l’immédiat, de limites supplémentaires sur les crédits hypothécaires. Cette position, exprimée fin septembre et rapportée par le Trésor français en novembre, ne constitue pas une décision nouvelle prise le 16 novembre. Elle concerne un éventuel encadrement général décidé par l’autorité de supervision, pas les conditions fixées par chaque banque à ses clients.
Des prix élevés et une offre qui ne suit pas les besoins
La tension se lit aussi bien sur le marché locatif que dans l’ancien. D’après le Trésor, le prix moyen de vente dans l’ancien a augmenté de 11,8 % sur un an au troisième trimestre 2026, pour atteindre 2 930 euros par mètre carré. Il s’agit d’un indicateur national : il ne décrit pas le prix de chaque vente ni celui de chaque quartier. Les écarts locaux peuvent peser lourd dans le budget d’un ménage.
Pour la location, le loyer moyen affiché atteignait 15,1 euros par mètre carré et par mois en septembre, selon un indice de loyers affichés cité par le Trésor. Il reculait de 0,4 % sur le trimestre, mais restait supérieur de 5,6 % à son niveau un an auparavant. Cette première baisse trimestrielle depuis cinq ans ne suffit donc pas à effacer les hausses précédentes. Le Trésor y voit davantage un essoufflement de la demande solvable qu’une détente générale du marché.
Les moyennes masquent des différences marquées. À Madrid, le même indice situe le loyer à 23,4 euros par mètre carré, contre 20,2 euros aux Baléares et 15,9 euros en Catalogne ; la première donnée concerne une ville, les deux autres des régions. Pour un logement de 60 mètres carrés, la moyenne madrilène correspondrait à environ 1 404 euros par mois, à titre purement indicatif. Le montant réel dépend notamment de l’emplacement et des caractéristiques du bien.
La rareté pèse aussi sur les choix des locataires qui souhaiteraient devenir propriétaires. Quand les prix de vente progressent, un apport identique représente une part plus faible du coût du bien ; le montant à financer peut alors augmenter. Cela ne signifie pas que tous les acheteurs subissent la même évolution, ni que toute demande de prêt sera refusée.
Pas de plafond immédiat, mais des prêts plus coûteux
La position du gouverneur ne signifie pas que le crédit est devenu plus facile. Dans son enquête sur les prêts bancaires publiée le 27 octobre, la Banque d’Espagne indique que les conditions appliquées aux nouveaux prêts se sont durcies au troisième trimestre sous l’effet de la hausse des taux. Elle précise que les critères d’octroi sont, eux, restés stables, sauf pour le crédit à la consommation et les autres prêts aux ménages. La distinction compte : un crédit peut coûter davantage sans qu’un nouveau plafond réglementaire ait été décidé.
La même enquête relève une baisse de la demande de prêts dans les trois segments étudiés, plus marquée pour l’achat d’un logement. Les banques interrogées anticipaient pour le quatrième trimestre un durcissement de l’offre aux ménages et une baisse généralisée de la demande. Ce sont des anticipations recueillies auprès des établissements, pas un résultat définitif pour la fin de l’année. Elles ne permettent pas de prévoir l’issue d’un dossier individuel.
La Banque d’Espagne dispose d’outils susceptibles de limiter certains risques, par exemple en reliant le montant d’un prêt aux garanties ou aux revenus de l’emprunteur. Dans sa présentation de ces instruments, elle explique qu’ils peuvent aussi porter sur la durée des opérations. Selon le Trésor, l’Espagne, comme l’Italie et l’Allemagne, n’a pas encore activé ces instruments, malgré les recommandations du Fonds monétaire international.
Le débat sur le financement s’ajoute à celui sur les moyens d’augmenter le nombre de logements disponibles. Le Trésor rapporte que le gouverneur a appelé à évaluer les effets de chaque mesure avant son adoption et mis en garde contre des effets possibles de certaines mesures d’allègement sur la construction à moyen terme. Pour les ménages, le coût du logement dépendra donc à la fois de l’évolution de l’offre, des prix et des conditions proposées par les banques. En attendant, l’histoire du marché rappelle que les cycles changent : l’immobilier espagnol renouait déjà avec la hausse en 2015 après plusieurs années difficiles.
Photo : David Adam Kess / Wikimedia Commons, CC BY-SA 4.0 (immeuble du quartier de Salamanca, Madrid, image d’illustration)
Nos vidéos
-
 Durée 1:00
Visa et JPMorgan : des pirates menacent de dévoiler des données
-
Durée 0:46
Visa et JPMorgan : des pirates menacent de dévoiler des données
-
 Durée 0:46
Cyberattaque via Optimizely : 178 organisations, quels risques ?
-
 Durée 0:43
IPO d’Anthropic : 70 à 78 $ l’action, ce que risque un particulier
-
 Durée 0:47
La Banque Postale : carte et compte coûteront 2,40 € de plus en 2027
-
 Durée 0:48
Carte d'invalidité : plus valable au 31 décembre, ce qu'il faut faire
-
 Durée 0:50
Panne d'électricité le 17 novembre : TF1 INFO dément la rumeur
-
 Durée 0:52
Tebboune : l'Algérie pourrait aller à la source de la drogue