
Impôt sur la fortune tunisien : les TRE taxés au-delà de 3 M DT nets
La Fédération des Travailleurs Tunisiens à l’Étranger (FTTE) a saisi le ministère des Finances pour obtenir des éclaircissements sur les nouvelles dispositions fiscales et leurs conséquences pour les Tunisiens résidant à l’étranger (TRE), rapporte Webdo ce 13 novembre. Au centre des questions figure l’impôt annuel sur la fortune créé par l’article 88 de la loi de finances 2026, qui vise aussi les biens situés en Tunisie lorsque leur propriétaire vit hors du pays. La fédération fait état d’une « confusion » alimentée par des interprétations contradictoires et par un manque d’informations précises.
Le communiqué, publié sur les réseaux sociaux de la fédération et relayé par Webdo, insiste d’abord sur la situation des TRE propriétaires de biens immobiliers en Tunisie. L’inquiétude touche aussi ceux qui envisagent un investissement ou qui souhaitent transférer des fonds vers le pays. Selon la FTTE, plusieurs membres de la diaspora ont déjà exprimé des réticences à transférer des fonds. Elle juge préoccupant qu’un manque de visibilité vienne freiner les transferts et les investissements.
« Nous ne réclamons aucun privilège en dehors du cadre légal et ne recherchons pas d’exonérations exceptionnelles. Nous demandons simplement de la clarté et du dialogue », écrit-elle. Webdo rattache la démarche à deux articles de la loi de finances 2026, le 52 et le 88, qui ne traitent pas du même sujet. Le ministère des Finances n’a pas publié de réponse.
Ce que prévoit l’article 88 pour les non-résidents
L’article 88 instaure un impôt annuel sur la fortune des personnes physiques. D’après le cabinet Deloitte Avocats, il prend la suite d’un dispositif plus étroit : la loi de finances 2023, dans son article 23, appliquait un taux unique de 0,5 % aux seuls biens immobiliers. Le nouveau texte étend le champ aux biens meubles et remplace ce taux par un barème progressif. Les biens des enfants mineurs à charge entrent aussi dans le calcul.
Ce barème compte deux tranches. La fraction du patrimoine comprise entre 3 et 5 millions de dinars est taxée à 0,5 %, celle qui dépasse 5 millions de dinars à 1 %. Un TRE dont le patrimoine net situé en Tunisie reste sous le seuil de 3 millions de dinars n’est donc pas concerné par le barème. Ce seuil n’est pas indexé sur l’inflation, un point laissé en suspens selon African Manager.
Les modalités ont été précisées par la note commune n°13 de la Direction générale des études et de la législation fiscales (DGELF), publiée en juin 2026, indique African Manager. L’impôt porte sur la valeur nette, après déduction des dettes garanties par des droits réels qui grèvent les biens. Il concerne les personnes physiques dont le patrimoine dépasse le seuil au 1er janvier de chaque année,. La résidence fiscale fixe l’étendue de l’imposition : un résident est taxé sur son patrimoine mondial, un non-résident sur ses seuls biens situés en Tunisie, sous réserve des conventions de non double imposition.
Sont notamment exclus, selon Webdo, la résidence principale et les biens affectés à une exploitation professionnelle. Ce prélèvement se distingue de l’impôt sur le revenu, puisqu’il frappe ce que l’on possède et non ce que l’on gagne. Il est entré en vigueur le 1er janvier 2026. La déclaration est annuelle, se fait par voie électronique et doit être déposée au plus tard fin juin.
La première échéance est déjà passée : le dernier jour pour déclarer et payer était le 30 juin 2026. Dès la publication de la note, Business News avait fait état d’un débat sur les dépôts bancaires et d’ambiguïtés dans le texte.
Article 52, convention franco-tunisienne : ce qui reste flou
L’article 52 de la même loi de finances, cité par Webdo, assouplit des procédures administratives pour les TRE. Ceux-ci sont dispensés de présenter certains justificatifs fiscaux pour plusieurs opérations, notamment immobilières et administratives. Webdo précise que « cette simplification ne signifie toutefois pas une exonération générale des impôts éventuellement dus en Tunisie ». Webdo ne rattache pas cet article à l’impôt sur la fortune.
Pour les TRE installés en France, reste la convention fiscale bilatérale. Elle entre la France et la Tunisie a été signée à Tunis le 28 mai 1973 et est entrée en vigueur le 1er avril 1975. Son article 9 énumère les impôts qu’elle vise dans le chapitre consacré aux revenus. Côté tunisien, la liste comprend notamment la patente, l’impôt sur les traitements et salaires, pensions et rentes viagères, l’impôt agricole et l’impôt sur le revenu des valeurs mobilières, auxquels s’ajoute la contribution personnelle d’État. Côté français, elle cite l’impôt sur le revenu et l’impôt sur les sociétés.
Le texte de la convention publié par impots.gouv.fr ne mentionne aucun impôt sur la fortune. Son article 9, paragraphe 4, étend pourtant l’accord aux « impôts futurs de nature identique ou analogue ». Savoir si un impôt patrimonial entre dans cette catégorie reste une question ouverte : des commentateurs jugent incertaine la portée des conventions fiscales pour ce type d’impôt, et aucune position officielle n’a été publiée.
La FTTE demande plus largement au ministère de clarifier les mesures. Elle formule cinq demandes, dont la première porte sur des explications détaillées des mesures, avec une clarification des procédures et des obligations selon les situations juridiques. Elle réclame aussi des canaux de communication directs avec la diaspora, ainsi que des guides pratiques simplifiés. Les compétences tunisiennes à l’étranger devraient, selon elle, être associées aux consultations.
En attendant, les TRE propriétaires en Tunisie disposent du texte de l’article 88 et de la note commune n°13. Côté tunisien, l’actualité du moment porte aussi sur les billets Tunisie-Libye de 20 à 80 dinars mis en vente à Sfax.
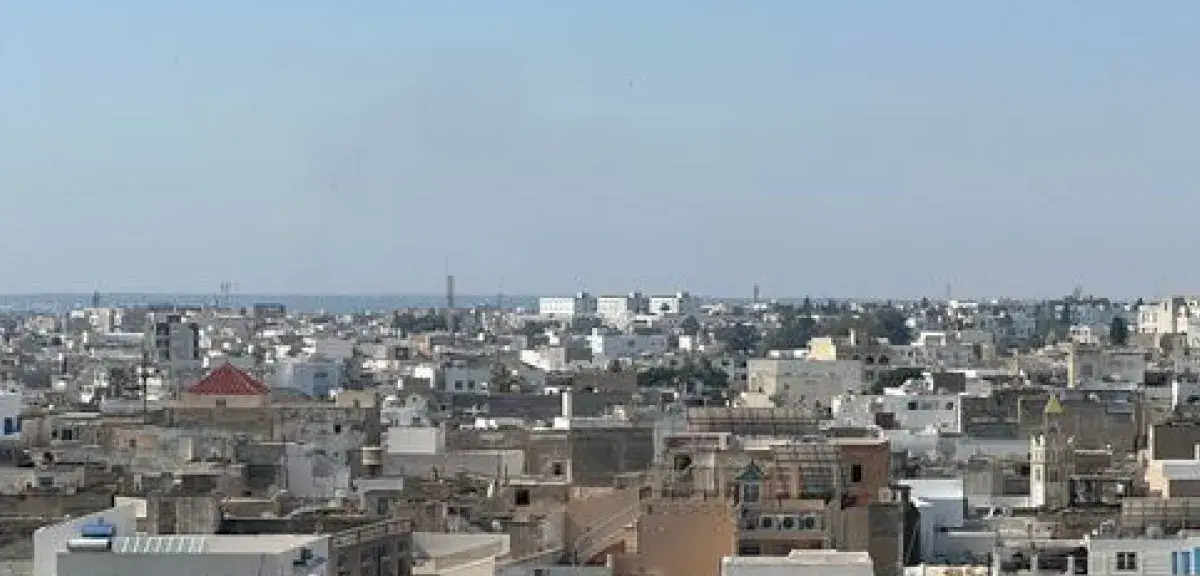
Photo d’illustration : Narli's Journey Book, via Pexels, licence Pexels. Vue sur les toits d’une ville tunisienne.
Nos guides pratiques
Nos vidéos
-
 Durée 0:57
Recrutement : 1 CV sur 100 cache un texte invisible pour tromper l'IA
-
 Durée 0:53
Dinar : l'euro à 276 DA au marché parallèle, 152 DA au taux officiel
-
 Durée 0:57
Paiement en 3 fois : crédit dès le 20 novembre, petit découvert aussi
-
 Durée 0:56
Vortex polaire : pas de vague de froid en vue, selon Météo-France
-
 Durée 0:53
WhatsApp piraté : comment savoir, que faire et récupérer son compte
-
 Durée 0:54
TGV M : service régulier dès lundi 9 novembre sur Paris–Marseille
-
 Durée 0:57
Dépôt de garantie : délai de restitution, retenues et recours
-
 Durée 0:57
Lens-OM dimanche à 20 h 45 sur Ligue 1+ : Lens privé d'Ivanović