
Immobilier neuf : prix en baisse dans 8 villes sur 10, Paris -7,45 %
Les prix des logements neufs reculent dans huit des dix métropoles analysées par le baromètre d'automne d'Empruntis et de Trouver-un-logement-neuf.com, publié en novembre 2026 : -7,45 % à Paris, -11,88 % à Marseille. Cette détente compense une partie de la hausse des taux, avec des résultats très différents selon la ville. Elle ne constitue pas une baisse nationale de tous les logements. Le prix du bien et le coût de son financement doivent être examinés ensemble.
La lettre de novembre du courtier renvoie au dix-septième baromètre semestriel réalisé sur dix villes entre le printemps et l'automne 2026. Sur le périmètre de cette comparaison, la mensualité d'un trois-pièces neuf passe de 2 271 à 2 219 euros. Cette moyenne cache cependant des évolutions locales opposées. Elle n'est pas le budget moyen de l'ensemble des ménages français qui achètent un logement.
La publication du courtier consacrée au neuf indique des prix en baisse à Marseille (-11,88 %), Lille (-11,18 %), Nice (-7,96 %) et Paris (-7,45 %). À Paris, le prix moyen d'un trois-pièces neuf serait passé de 940 900 à 870 800 euros en six mois. Seules Lyon (+2,98 %) et Bordeaux (+1,08 %) échappent à la baisse dans le panel. Le mouvement observé ne permet donc pas d'annoncer que le neuf devient partout plus accessible. Un acquéreur doit encore tenir compte du programme, de la surface et du secteur où se trouve le logement.
À Paris et à Lyon, des mensualités qui évoluent en sens opposé
La synthèse officielle du courtier présente une mensualité en recul de 291 euros à Paris pour l'opération type comparée. À Lyon, elle augmente au contraire de 151 euros. Les deux chiffres montrent pourquoi la seule remontée des taux ne suffit pas à raconter l'évolution du pouvoir d'achat immobilier. Un prix qui baisse peut réduire le capital nécessaire, alors qu'un prix en hausse s'ajoute au renchérissement du crédit.
Ces montants restent ceux d'une comparaison définie par le baromètre. Ils ne décrivent pas une économie que chaque acheteur parisien percevrait automatiquement, ni un supplément imposé à tous les ménages lyonnais. Le résultat d'un dossier varie avec l'apport, le capital financé et les conditions de prêt. Une variation type donne une direction dans un panel, sans remplacer le calcul d'une opération réelle.
Les chiffres de taux doivent eux aussi conserver leur date et leur périmètre. Le baromètre cite un taux moyen de 3,79 % sur vingt ans fin octobre dans les villes étudiées, tandis que la lettre de novembre du courtier affiche 3,82 % pour son baromètre courant. Ces observations ne sont pas strictement interchangeables. Les autres courtiers publient d'autres niveaux, que nous détaillons dans notre point sur les taux immobiliers de novembre. Les rapprocher comme s'il s'agissait d'un tarif unique conduirait à effacer les différences de calendrier et de méthode.
Le prêt à taux zéro contribue au financement sans effacer les conditions
Le retour de primo-accédants dans les dossiers du courtier est associé à l'utilisation du prêt à taux zéro. Selon Service Public, les conditions de ce financement dépendent de l'opération envisagée, notamment du caractère neuf ou ancien du logement. Le dispositif finance une partie de l'achat sous conditions. Il ne correspond pas à une suppression des intérêts sur tout crédit immobilier.
Le ministère chargé du logement présente également le PTZ comme une aide au financement d'une partie de l'acquisition. La présence du dispositif dans un plan de financement ne dispense pas la banque d'examiner le dossier. Le montant effectivement mobilisable dépend des règles applicables à l'opération et au ménage. Une part élevée de primo-accédants chez un courtier ne signifie donc pas que chaque acheteur remplit ces conditions.
Pour le neuf comme pour l'ancien, le coût annoncé doit être rapproché des prestations et des conditions du contrat. Un baromètre ne suffit pas à conclure à l'accessibilité d'un financement pour une personne donnée.
Le baromètre apporte surtout une leçon de lecture : la baisse d'un prix affiché et la hausse d'un taux peuvent agir en sens contraire sur la dépense mensuelle. Il faut encore préciser ce qui est compris dans la simulation, notamment l'assurance et les frais. Une mensualité plus faible n'établit pas à elle seule que le coût final sera inférieur dans toutes les configurations. La durée et la somme empruntée restent déterminantes.
Ce lundi 16 novembre, le signal est donc celui d'une détente des prix du neuf dans une large partie du panel, accompagnée d'un financement plus cher. Les écarts entre Paris et Lyon empêchent d'en tirer un verdict national sur le bon moment pour acheter. Les données présentées décrivent des observations et des exemples types, sans annoncer un tarif valable pour chaque logement. Elles n'emportent aucune recommandation d'achat immobilier ou de souscription de crédit.
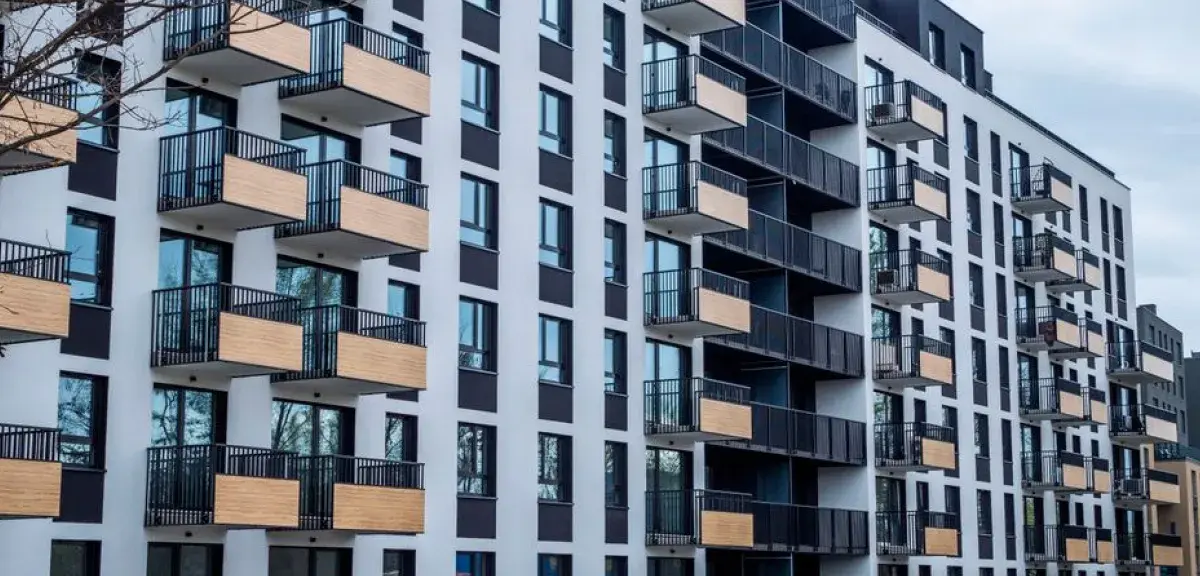
Photo : SHOX ART / Pexels (immeuble d'habitation contemporain)
Nos guides pratiques
Notre dossier
- Photos immobilières retouchées par IA : comment les repérer ?
- Vendre un bien en France en vivant à l'étranger : plus-value et exonérations
- Acheter un logement en Algérie depuis la France : LPP, notaire, fonds et pièges
- Acheter un logement en Espagne depuis la France ou le Maghreb : NIE, notaire, impôts
- LMNP : les amortissements réintégrés dans la plus-value, qui est concerné
- Hériter d'une maison en Espagne ou en Italie : loi, certificat et impôts
Nos vidéos
-
 Durée 0:47
La Banque Postale : carte et compte coûteront 2,40 € de plus en 2027
-
 Durée 0:48
Carte d'invalidité : plus valable au 31 décembre, ce qu'il faut faire
-
 Durée 0:50
Panne d'électricité le 17 novembre : TF1 INFO dément la rumeur
-
 Durée 0:52
Tebboune : l'Algérie pourrait aller à la source de la drogue
-
 Durée 0:54
La Poste : 22 millions de noms et d'adresses volés chez Maileva
-
 Durée 0:57
Recrutement : 1 CV sur 100 cache un texte invisible pour tromper l'IA
-
 Durée 0:53
Dinar : l'euro à 276 DA au marché parallèle, 152 DA au taux officiel
-
 Durée 0:57
Paiement en 3 fois : crédit dès le 20 novembre, petit découvert aussi