
Japon : un NISA pour les enfants dès janvier 2027, 600 000 yens par an
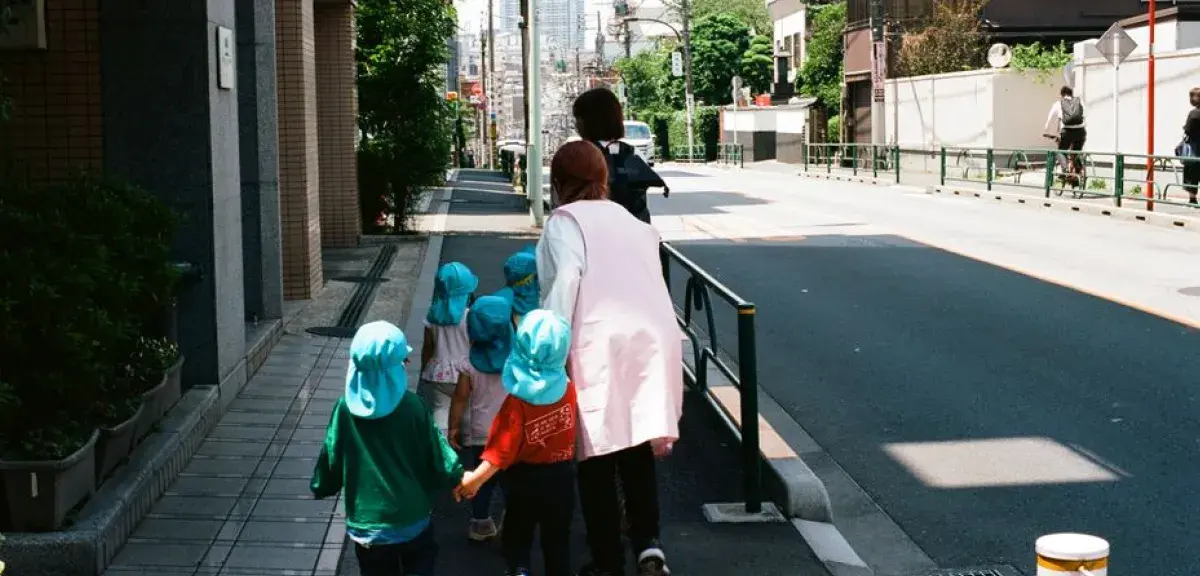
À partir du 1er janvier 2027, les enfants japonais pourront détenir leur propre compte NISA, l'enveloppe d'épargne exonérée d'impôt du pays. Le « Kodomo NISA » accepte jusqu'à 600 000 yens de versements par an, avec des retraits très encadrés avant 18 ans. En France, le plan d'épargne avenir climat (PEAC) vise aussi les jeunes, mais selon d'autres règles.
La mesure n'est plus un projet. Selon une note publiée le 26 mai 2026 par Daiwa Institute of Research et signée par l'analyste Ryuta Hiraishi, la réforme fiscale 2026 a été adoptée et la loi modifiant l'impôt sur le revenu et les textes liés a été promulguée le 31 mars 2026. Le dispositif démarre le 1er janvier 2027. Jusqu'ici, un compte NISA ne pouvait être ouvert qu'à partir de 18 ans : cette limite d'âge disparaît, et un compte peut désormais s'ouvrir dès la naissance.
Le public visé est large. Peut en bénéficier tout enfant âgé de moins de 18 ans au 1er janvier de l'année, ainsi que les enfants nés dans l'année. Le compte est ouvert au nom de l'enfant, mais ce sont en pratique ses parents, ou les titulaires de l'autorité parentale, qui le gèrent. Le but affiché par la majorité, issue d'un accord entre le LDP et Ishin, est de constituer des fonds pour les études supérieures et les autres étapes de la vie.
Les plafonds sont fixés à 600 000 yens d'investissement par an et à 6 millions de yens de détention exonérée. Ce second plafond se calcule sur le prix de revient des titres : vendre libère de la place, comme dans le NISA des adultes. Ces montants figurent déjà dans l'alerte fiscale publiée le 24 décembre 2025 par EY Japan sur le projet de réforme fiscale 2026. Les montants sont exprimés en yens.
La comparaison avec le NISA adulte, remanié en 2024, donne l'échelle du dispositif. Un adulte peut verser 1,2 million de yens par an dans le cadre « tsumitate », celui de l'épargne programmée, et 2,4 millions dans le cadre « croissance », soit 3,6 millions de yens au total. Son plafond global atteint 18 millions de yens. Le plafond annuel prévu pour un enfant correspond donc à la moitié du seul cadre tsumitate adulte.
Un compte bloqué jusqu'à 18 ans, sauf exceptions
Le choix des produits est restreint. Seuls ceux qui sont éligibles au cadre tsumitate peuvent y entrer : des fonds actions publics et des ETF déclarés à l'Agence des services financiers (FSA) comme adaptés à l'investissement de long terme. Les achats se font par versements réguliers d'un montant fixe. Les actions individuelles et les achats ponctuels libres sont exclus.
Les retraits sont en principe impossibles en franchise d'impôt avant 18 ans. Les revenus de distribution et le produit des ventes restent sur un compte spécial, appelé « compte mineur à imposition spécifique », et ne peuvent servir qu'à de nouveaux achats dans le Kodomo NISA. Deux exceptions sont prévues. Avant l'entrée au collège, un retrait sans impôt est possible si le logement a subi des dommages liés à une catastrophe ; à partir de l'année d'entrée au collège, il l'est aussi pour les frais d'éducation ou de vie de l'enfant lui-même, sur dépôt d'un document auprès de l'établissement financier.
Sortir de ces cas a un coût. Le compte NISA est alors supprimé, et les gains réalisés depuis l'ouverture sont imposés de façon rétroactive, avec une retenue à la source de 15 % d'impôt sur le revenu et de 5 % d'impôt local, hors surtaxe de reconstruction. La restriction est levée en général le 1er janvier de l'année des 18 ans. À cette date, le compte bascule automatiquement vers le cadre tsumitate du NISA adulte.
Le Japon a déjà tenté l'expérience. D'après la dépêche de l'agence Jiji Press du 1er décembre 2025, relayée par Adnkronos, l'ancien « Junior NISA », qui interdisait les retraits avant 18 ans, n'a pas rencontré de succès ; il a été aboli et ses achats ont pris fin en 2023. Les deux dispositifs sont séparés, et un détenteur de Junior NISA peut aussi ouvrir un Kodomo NISA. Fin 2025, le gouvernement envisageait d'autoriser les retraits dès 12 ans, mais ce n'était qu'une piste : la loi promulguée le 31 mars 2026 retient l'entrée au collège.
En France, le PEAC suit une autre logique
En France, à côté des livrets réglementés comme le Livret A, l'enveloppe dont le public se rapproche le plus est le plan d'épargne avenir climat. D'après la fiche de justice.fr éditée par la DILA et mise à jour le 13 décembre 2024, le PEAC est disponible depuis le 1er juillet 2024. Il est réservé aux moins de 21 ans résidant en France, et un parent peut l'ouvrir pour un enfant mineur. Chaque personne ne peut détenir qu'un seul PEAC.
Le plafond des versements est fixé à 22 950 euros. Les versements se font en numéraire, sans montant périodique imposé, là où le Kodomo NISA repose sur des versements réguliers d'un montant fixe. Les sommes sont bloquées cinq ans après l'ouverture, puis un retrait devient possible si le titulaire a au moins 18 ans. Avant cet âge, seules l'invalidité du titulaire ou le décès d'un parent permettent de retirer ; un retrait n'entraîne pas la clôture du plan, mais il empêche tout nouveau versement.
Le PEAC est clôturé automatiquement au 31 décembre de l'année des 30 ans de son titulaire. L'argent est investi dans des titres financiers qui financent la transition écologique, avec le label ISR ou le label France finance verte. Le capital n'est pas garanti. Le titulaire choisit entre une gestion pilotée, qui réduit le risque à l'approche de l'échéance, et une gestion libre.
Les deux dispositifs partagent un même horizon, celui de l'épargne constituée avant l'âge adulte, mais pas la même mécanique. Le Japon fixe un plafond annuel et un plafond de détention, limite les produits à des fonds sélectionnés et rattache le compte au NISA adulte dès 18 ans. La France fixe un plafond global de versements, impose une orientation écologique et un blocage de cinq ans, avant une clôture à 30 ans. Reste à chacun de les situer parmi ses stratégies d'épargne ; la comparaison ne porte ici que sur les règles, pas sur les performances.
Nos guides pratiques
Notre dossier
- PEA 2026 : plafond 150 000 €, impôts et retraits après 5 ans
- Assurance vie 2026 : fiscalité, frais et abattement de 4 600 €
- Dividendes étrangers : récupérer la retenue à la source et déclarer en France
- LMNP : les amortissements réintégrés dans la plus-value, qui est concerné
- Plateforme crypto agréée MiCA : comment vérifier, et quoi déclarer
- Livret A en 2026 : taux, plafond, calcul des intérêts et alternatives
Nos vidéos
-
 Durée 0:57
Recrutement : 1 CV sur 100 cache un texte invisible pour tromper l'IA
-
 Durée 0:53
Dinar : l'euro à 276 DA au marché parallèle, 152 DA au taux officiel
-
 Durée 0:57
Paiement en 3 fois : crédit dès le 20 novembre, petit découvert aussi
-
 Durée 0:56
Vortex polaire : pas de vague de froid en vue, selon Météo-France
-
 Durée 0:53
WhatsApp piraté : comment savoir, que faire et récupérer son compte
-
 Durée 0:54
TGV M : service régulier dès lundi 9 novembre sur Paris–Marseille
-
 Durée 0:57
Dépôt de garantie : délai de restitution, retenues et recours
-
 Durée 0:57
Lens-OM dimanche à 20 h 45 sur Ligue 1+ : Lens privé d'Ivanović